永续合约开仓数量,核心要按愿意承担的亏损倒推,而不是把账户余额乘上杠杆直接下单。常用估算是:开仓数量=单笔风险金额÷(入场价与止损价的差值)。算出的数量再换成名义价值和保证金,才能看清这笔仓位实际有多大。杠杆改变的是开仓所需保证金,不会降低同等仓位的价格风险;仓位越大,价格反向波动造成的盈亏也越大。
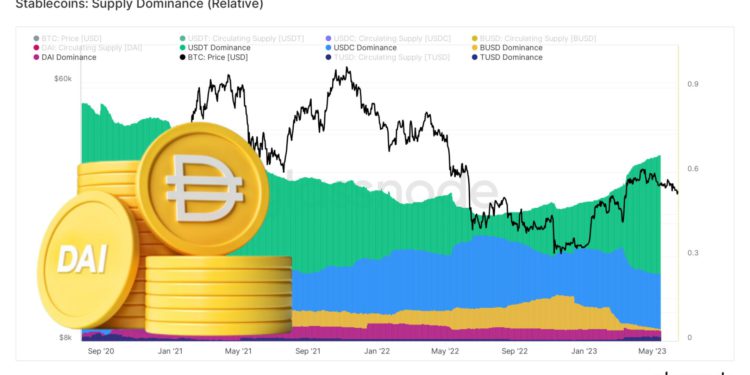
以USDT本位线性合约为例,账户权益为1,000 USDT,单笔最多承受账户的1%,风险金额就是10 USDT。假设BTC计划在60,000 USDT做多,止损设在59,500 USDT,每枚BTC的风险差额为500 USDT,那么开仓数量约为10÷500=0.02 BTC;对应名义价值约1,200 USDT。若使用10倍杠杆,初始保证金粗略约为120 USDT,实际占用还会受手续费、开仓价格和交易所规则影响。这个例子里,决定数量的是止损距离和风险预算,不是开几倍。
也可以先算名义仓位:名义价值=开仓价格×币的数量,线性合约初始保证金通常可近似理解为名义价值÷杠杆。例如1,200 USDT名义价值、10倍杠杆,对应约120 USDT初始保证金。需要保证金不是最大亏损额;行情快速波动时,强平价格、维持保证金要求和未成交挂单都可能影响账户风险。交易所的开仓成本也可能包含初始保证金之外的开仓亏损或费用,因此下单前应以订单预览为准。
若交易界面按张显示数量,不能直接把张数当成币数。先查看该合约每张对应的合约面值,再换算:USDT本位常见换算为张数=目标币数量÷每张代表的币数量;例如合约规定每张代表0.001 BTC,目标仓位为0.02 BTC,则约为20张。不同平台、不同交易对的面值和最小下单单位可能不同;币本位合约的价值还可能随标的价格变化,不能照搬线性合约的数量公式。

实操时,先确定入场价、止损价与单笔风险金额,再计算币数或张数,最后核对名义价值、保证金、手续费和最小下单限制。市价单还要考虑滑点,止损太远则按同一风险预算缩小仓位,不能为了维持原数量而把风险越抬越高。分批进场时,应把所有订单合并计算为同一笔总风险;加仓也会改变持仓均价和止损损失。永续合约开仓数量只是风险管理的一环,标记价格、资金费用与强平规则同样值得留意,计算结果应视为下单前的估算,而非收益保证。